Налоговый вычет при покупке квартиры в 2026 году: сколько можно вернуть и как получить

19 апреля 2024

Покупка квартиры, дома или другой жилой недвижимости может дать право вернуть часть ранее уплаченного НДФЛ. Для этого используется имущественный налоговый вычет при приобретении жилья.
В 2026 году максимальная сумма расходов, которую можно учитывать по основному вычету, составляет 2 млн рублей на одного налогоплательщика. По процентам по целевому кредиту действует отдельный лимит — 3 млн рублей.
Важно: речь в этой статье именно о вычете при покупке недвижимости. Его не следует путать с имущественным вычетом при продаже жилья. При продаже квартиры, дома или участка действуют другие правила расчёта НДФЛ, минимальные сроки владения и отдельные способы уменьшения налогооблагаемого дохода.
Что такое налоговый вычет при покупке недвижимости
Имущественный вычет позволяет учесть часть расходов на приобретение или строительство жилья при расчёте НДФЛ.
Право на него может возникнуть при покупке:
- квартиры
- комнаты
- жилого дома
- доли в жилой недвижимости
- земельного участка под индивидуальное жилищное строительство
- участка вместе с расположенным на нём жилым домом
Порядок предоставления имущественного вычета регулируется статьёй 220 НК РФ.
При этом 2 млн рублей — это не сумма, которую государство автоматически перечисляет покупателю. Это максимальный размер расходов, который может быть принят для расчёта основного имущественного вычета.
Сколько можно вернуть за покупку квартиры в 2026 году
Максимальный размер расходов по основному вычету составляет 2 млн рублей на человека.
Раньше при ставке НДФЛ 13% максимальный возврат обычно составлял: 2 000 000 × 13% = 260 000 рублей.
С 2025 года действует прогрессивная шкала НДФЛ, поэтому размер фактически возвращаемого налога зависит от того, по каким ставкам НДФЛ был рассчитан с доходов конкретного налогоплательщика. ФНС отдельно указывает, что сумма возврата напрямую связана с применённой налоговой ставкой.
При этом повышенная ставка применяется не ко всему доходу человека, а к соответствующей его части. Поэтому ориентироваться только на фразу «можно вернуть 260 тысяч рублей» в 2026 году уже не всегда корректно.
Пример: Покупатель приобрёл квартиру за 6 млн рублей.
Несмотря на стоимость квартиры, по основному имущественному вычету можно учесть не более 2 млн рублей расходов.
Если НДФЛ покупателя за соответствующие периоды рассчитывался только по ставке 13%, максимальный возврат по основному вычету составит 260 000 рублей.
Если часть доходов облагалась по более высокой ставке НДФЛ, размер возврата может отличаться.
Вычет по ипотечным процентам
При покупке жилья с использованием целевого кредита можно отдельно заявить вычет по фактически уплаченным процентам.
Максимальная сумма процентов, которую можно учитывать для такого вычета, составляет 3 млн рублей.
При ставке НДФЛ 13% это соответствует возврату до 390 000 рублей: 3 000 000 × 13% = 390 000 рублей.
Но, как и в случае с основным вычетом, фактическая сумма зависит от:
- реально уплаченных процентов
- применённых ставок НДФЛ
- суммы налога, которую можно вернуть за соответствующий период
Вычет предоставляется не с первоначальной суммы кредита, а именно с фактически уплаченных процентов.
Можно ли получить вычет с нескольких квартир
Если жильё приобретено после 1 января 2014 года и основной имущественный вычет использован не полностью, его остаток можно использовать при покупке другого объекта недвижимости.
При этом совокупный лимит расходов всё равно не превышает 2 млн рублей на одного налогоплательщика.
Например, человек купил первую квартиру за 1,4 млн рублей и использовал вычет с этой суммы. Неиспользованные 600 000 рублей можно будет учесть при последующей покупке жилья.
Это правило относится именно к основному вычету на приобретение недвижимости. У вычета по ипотечным процентам действуют отдельные правила.
Сколько могут вернуть супруги
Если квартира приобретается супругами в браке, право на имущественный вычет может возникнуть у каждого из них.
Для жилья, приобретённого после 1 января 2014 года, расходы супругов могут распределяться между ними по заявлению с учётом фактически понесённых расходов и индивидуального лимита каждого налогоплательщика.
Например, квартира стоит 5 млн рублей, оба супруга ранее не использовали основной имущественный вычет.
При соблюдении остальных условий каждый супруг может заявить расходы в пределах своего лимита — до 2 млн рублей.
В результате семья потенциально может использовать до 4 млн рублей расходов для основного имущественного вычета.
Но сумма фактического возврата у каждого супруга будет зависеть от его собственного НДФЛ.
Если квартира оформлена только на одного супруга
Оформление права собственности только на мужа или жену само по себе не всегда означает, что второй супруг лишён права на вычет.
Имущество, приобретённое супругами в браке, обычно относится к их совместной собственности, если иное не предусмотрено брачным договором или другими обстоятельствами.
При распределении вычета нужно учитывать:
- дату приобретения жилья
- режим собственности
- стоимость объекта
- кто из супругов уже использовал имущественный вычет
- наличие облагаемого НДФЛ дохода
Поэтому для сложных случаев распределение расходов лучше определять до подачи декларации.
Когда налоговый вычет получить нельзя
Вычет при покупке жилья применяется не ко всей стоимости объекта независимо от источника денег.
В расходы нельзя включать ту часть стоимости недвижимости, которая оплачена, в частности:
- средствами работодателя
- за счёт иных лиц
- средствами материнского капитала
- отдельными видами бюджетного финансирования
Кроме того, вычет не применяется при приобретении недвижимости у взаимозависимых лиц. К ним относятся супруги, родители, дети, братья и сёстры, опекуны и подопечные.
Например, покупка квартиры у родителей обычно не даёт права на имущественный вычет по такой сделке.
Что происходит, если использован материнский капитал
Использование материнского капитала само по себе не лишает покупателя права на имущественный вычет.
Но сумму, оплаченную средствами маткапитала, нельзя включить в собственные расходы для расчёта вычета.
Например, квартира стоит 5 млн рублей, из которых часть оплачена средствами материнского капитала.
При расчёте имущественного вычета эту часть стоимости необходимо исключить.
Можно ли получить вычет самозанятому или ИП
Сам статус ИП или самозанятого автоматически не запрещает имущественный вычет.
Важно наличие дохода, к которому можно применить вычет по НДФЛ.
Налог на профессиональный доход у самозанятого и налог, уплачиваемый ИП в рамках УСН, не являются НДФЛ, который возвращается через имущественный вычет.
Однако если у человека одновременно есть доходы, облагаемые НДФЛ, например заработная плата по трудовому договору, возможность использовать имущественный вычет следует оценивать уже исходя из этих доходов.
Когда возникает право на вычет
Момент возникновения права зависит от способа приобретения недвижимости.
При покупке готового жилья значение имеет государственная регистрация права собственности.
При приобретении квартиры в строящемся доме учитываются документы о передаче объекта и другие предусмотренные законодательством условия.
Поэтому нельзя ориентироваться только на дату перечисления денег продавцу или застройщику.
Как получить налоговый вычет
В 2026 году существует несколько способов.
Через декларацию 3-НДФЛ
После окончания налогового периода можно подать декларацию 3-НДФЛ и документы, подтверждающие право на вычет.
ФНС указывает такой общий порядок:
- заполнить декларацию 3-НДФЛ
- подготовить документы на недвижимость
- подтвердить понесённые расходы
- при необходимости подготовить заявление о распределении расходов между супругами
- направить документы в налоговый орган
Один из наиболее удобных способов — подача документов через личный кабинет налогоплательщика.
Через работодателя
Заявлять имущественный вычет можно также до окончания налогового периода через работодателя после подтверждения соответствующего права налоговым органом. Этот способ также предусмотрен действующим порядком ФНС.
В упрощённом порядке
Для имущественных вычетов действует и упрощённый порядок.
Если ФНС уже получила необходимые сведения в рамках информационного обмена, в личном кабинете налогоплательщика может появиться предзаполненное заявление.
В таком случае представлять декларацию 3-НДФЛ и подтверждающие документы отдельно не требуется.
Поэтому имеет смысл сначала проверить личный кабинет ФНС и только затем готовить декларацию самостоятельно.
Какие документы могут понадобиться
Набор документов зависит от типа объекта и сделки.
Как правило, могут потребоваться:
- договор купли-продажи, ДДУ или другой документ-основание
- документы о праве собственности
- акт приёма-передачи, если он требуется
- документы, подтверждающие расходы
- кредитный договор
- справка банка об уплаченных процентах
- заявление супругов о распределении расходов, если это необходимо
При упрощённом порядке часть этих сведений ФНС получает самостоятельно.
За сколько лет можно вернуть налог
Если весь имущественный вычет нельзя использовать за один год, неиспользованный остаток переносится на последующие налоговые периоды.
При этом при обращении за возвратом налога действуют правила о периодах, за которые можно заявить возврат НДФЛ. ФНС в 2026 году обращает внимание, что вычет можно заявлять за предыдущие налоговые периоды в пределах установленного порядка.
Поэтому само право на неиспользованный остаток не «сгорает» только потому, что покупка произошла несколько лет назад, однако возврат налога оформляется с учётом конкретных налоговых периодов.
Можно ли получить вычет при покупке дома и земельного участка
Да.
Имущественный вычет может применяться к расходам на приобретение или строительство жилого дома, а также в предусмотренных законом случаях к земельному участку, связанному с таким жильём.
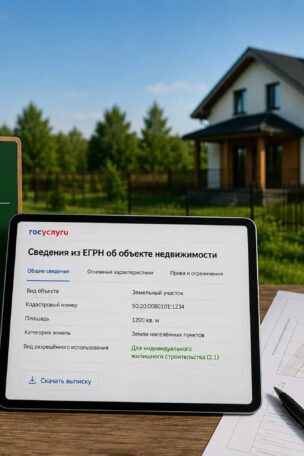
При покупке загородной недвижимости особенно важно проверить назначение участка и юридический статус самого дома.
Можно ли получить вычет при обмене квартиры
Сам по себе обмен жилья не означает автоматического отсутствия права на имущественный вычет.
Для налоговой имеют значение правовая конструкция сделки и подтверждённые расходы на приобретение недвижимости.
Вычет при покупке и налог при продаже — это не одно и то же
Это особенно важно для человека, который одновременно продаёт старую квартиру и покупает новую.
При покупке имущественный вычет позволяет учесть расходы на приобретение жилья и вернуть часть ранее уплаченного НДФЛ.
При продаже возникает другой вопрос — должен ли собственник уплачивать НДФЛ с полученного дохода и можно ли уменьшить налоговую базу на расходы или имущественный вычет при продаже. Например, максимальный имущественный вычет при продаже жилой недвижимости в соответствующих случаях составляет 1 млн рублей.
То есть покупка нового жилья сама по себе не отменяет налог с продажи старого. Эти расчёты нужно проводить отдельно.
Что проверить перед подачей документов
Перед оформлением вычета стоит убедиться, что:
- право на вычет уже возникло
- расходы подтверждаются документами
- материнский капитал и другие неподходящие источники оплаты исключены из расчёта
- продавец не является взаимозависимым лицом
- основной вычет ранее не использован полностью
- расходы супругов распределены правильно
- при заявлении процентов кредит действительно соответствует требованиям для такого вычета
Если покупка квартиры происходила по сложной схеме — с долями, материнским капиталом, обменом или несколькими собственниками — лучше проверять налоговые последствия ещё до подачи декларации.
Главное
В 2026 году максимальный размер расходов для основного имущественного вычета при покупке жилья составляет 2 млн рублей на человека, а по ипотечным процентам — 3 млн рублей.
При этом сумма фактического возврата зависит не только от стоимости квартиры, но и от размера уплаченного НДФЛ и применённых к доходам налоговых ставок.
Вычет при покупке недвижимости и налоговые правила при её продаже — разные механизмы. Если человек одновременно продаёт одно жильё и покупает другое, оба вопроса необходимо рассчитывать отдельно
20 сентября 2026

14 сентября 2026
13 сентября 2026




4 сентября 2026



29 августа 2026





23 августа 2026